Artigos e notícias
EQR Capital não pagou seu resgate? Mais de 133 processos mudam o cenário para investidores
Mais de 133 processos no TJSP, bens já identificados e o que o investidor pode fazer para buscar o resgate não pago.
Escrito por Elisangela B. Taborda
3 de junho de 2026
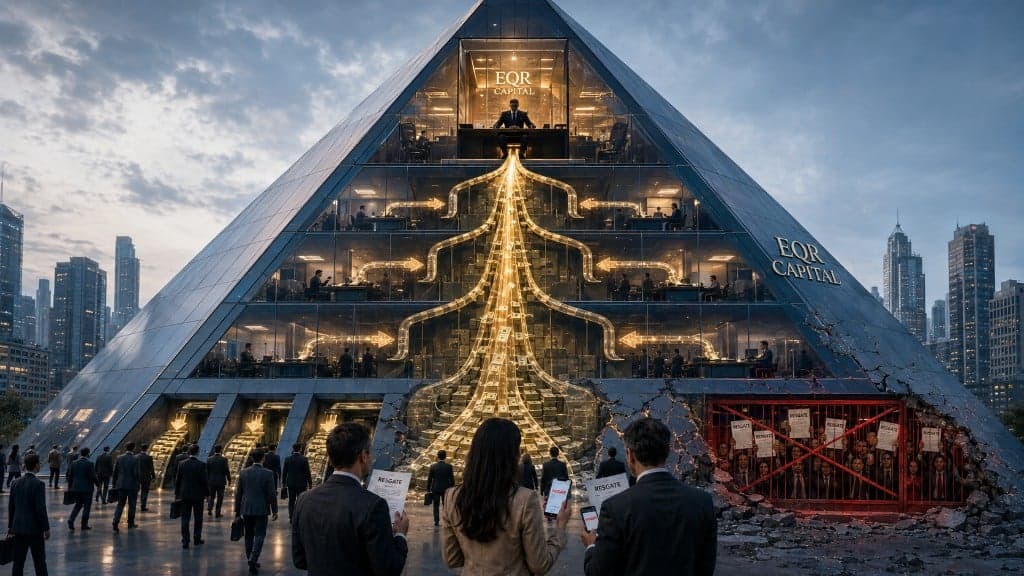
Ilustração conceitual da EQR Capital: captação, pedido de resgate e risco patrimonial. Imagem ilustrativa — não equivale a condenação definitiva.
Capa ilustrativa do artigo sobre a EQR Capital: investidores pedindo resgate, interrupção de pagamentos e medidas judiciais de preservação patrimonial.
Se você investiu na EQR Capital, pediu o resgate e ainda não recebeu seu dinheiro, a pergunta mais importante já não é apenas quando a empresa pretende pagar. Com o aumento das ações judiciais e a busca de diferentes credores por contas, imóveis e outros ativos, é preciso entender o que pode acontecer com o patrimônio enquanto você continua esperando.
Em pesquisa no Tribunal de Justiça de São Paulo pelo CNPJ da Holding Six, já aparecem mais de 133 registros processuais relacionados à empresa. Isso não significa que existam 133 investidores nem que todas as ações tenham a mesma origem. Significa que o cenário deixou de ser o de alguns atrasos isolados e passou a envolver um número expressivo de disputas e credores buscando satisfação de seus direitos.
Para quem ainda possui valores a receber, isso tem uma consequência prática: a dívida pode continuar existindo enquanto a situação dos bens muda. Contas podem sofrer bloqueios em outros processos, imóveis podem receber novas restrições e garantias podem ser constituídas em favor de terceiros. O investidor pode continuar tendo razão e, ainda assim, encontrar mais dificuldade para receber se começar a procurar patrimônio apenas depois que diversos outros credores já fizeram o mesmo.
É por isso que, quando recebo um investidor da EQR, não começo apenas calculando quanto ficou em aberto. Procuro reconstruir a operação: quem assinou o contrato, para onde o dinheiro realmente foi transferido, quais empresas participaram do negócio, quais garantias foram apresentadas e qual patrimônio ainda pode responder pela dívida.
No meu escritório já existem demandas relacionadas à EQR. Já estudamos contratos, comprovantes de transferências, empresas envolvidas, matrículas de imóveis, alterações societárias e decisões proferidas em outros processos. Isso permite que a análise de um novo caso não comece pela descoberta de quem é a EQR, mas pela pergunta que realmente interessa: como o seu dinheiro se encaixa no patrimônio e nas responsabilidades que já estamos investigando.
O objetivo não é simplesmente obter uma sentença dizendo que o investidor tem razão. Uma ação precisa ser pensada desde o início para aumentar as possibilidades de transformar o crédito reconhecido em dinheiro efetivamente recebido.
Por que tantos investidores confiaram na EQR
Quem olha apenas para o problema atual pode se perguntar por que tantas pessoas colocaram dinheiro na operação. Essa leitura ignora o ambiente apresentado ao investidor no momento da contratação.
Em fevereiro de 2026, a EQR aparecia publicamente como uma empresa em expansão. Reportagem da Exame mencionava aproximadamente 600 investidores e cerca de R$ 573 milhões em ativos em processo de integralização. A estratégia divulgada era ligada à aquisição e valorização de imóveis, e a operação aparecia associada a fundos e a uma estrutura profissional de gestão.
A marca também ganhou forte exposição nacional ao patrocinar o Santos Futebol Clube. Contratos, apresentações comerciais, imóveis, pagamentos anteriores, consultores, fundos mencionados em materiais institucionais e uma marca estampada na camisa de um dos clubes mais conhecidos do país formavam um conjunto capaz de transmitir credibilidade. Em 2025, a EQR tornou-se patrocinadora oficial do Santos.
Por isso, considero simplista dizer ao investidor que ele “deveria ter desconfiado”. O problema aparece justamente quando aquilo que transmitia segurança na entrada é submetido ao teste mais importante: a devolução do dinheiro.
Quando o rendimento deixa de cair ou o pedido de resgate não é atendido, o contrato e a apresentação comercial deixam de ser suficientes. É necessário verificar se a garantia prometida realmente existe, se o patrimônio anunciado permanece disponível e se a empresa mencionada no contrato foi efetivamente quem recebeu o dinheiro.
É nessa passagem entre a promessa de segurança e a necessidade de receber que começa a análise jurídica relevante.
O verdadeiro teste começou quando os investidores pediram o dinheiro de volta

O infográfico ajuda a visualizar por que o pedido de resgate é tão importante para compreender o problema. O investidor conhece a operação, recebe documentos, faz o aporte e, durante determinado período, pode receber normalmente os rendimentos. Essa regularidade aumenta a confiança e, em alguns casos, leva a novos aportes.
O verdadeiro teste acontece quando ele deixa de olhar para os rendimentos e pede o capital de volta. Se o dinheiro não retorna, passa a ser necessário compreender qual atividade econômica produzia os recursos utilizados para pagar os rendimentos anteriores e para onde o dinheiro captado efetivamente foi.
Ainda não existe sentença definitiva reconhecendo que a EQR tenha operado uma pirâmide financeira ou esquema Ponzi, e a empresa nega essas acusações. Isso precisa ser respeitado. Mas também não significa que a origem do dinheiro deixe de ser uma pergunta essencial. O caminho dos recursos, os pagamentos entre empresas e a fonte econômica dos rendimentos são justamente elementos que ajudam a separar um simples inadimplemento de um problema financeiro muito mais amplo.
A investigação desse caminho não serve apenas para descobrir o que aconteceu. Ela pode definir quem deverá responder pela devolução.
Mais de 133 processos fazem o tempo deixar de ser um detalhe
Em pesquisa no Tribunal de Justiça de São Paulo pelo CNPJ da Holding Six, já aparecem mais de 133 registros processuais.
Não existe uma regra automática segundo a qual o primeiro investidor a ajuizar uma ação necessariamente receberá primeiro. A legislação prevê preferências para determinados créditos, e a situação de cada bem precisa ser examinada individualmente.
Isso, porém, não significa que o momento em que o investidor decide agir seja indiferente.
Imagine uma conta bancária que possui saldo hoje. Se um credor obtém uma ordem judicial e encontra aquele dinheiro, sua situação é diferente da pessoa que tenta o mesmo bloqueio meses depois, quando os valores já podem não estar mais disponíveis.
Com imóveis ocorre algo semelhante. Um bem hoje livre pode posteriormente receber uma garantia, uma penhora ou outra restrição em favor de terceiro.
É por isso que considero perigoso tratar a espera como se o patrimônio permanecesse congelado até que o investidor decida o que fazer. O direito de cobrar pode continuar intacto enquanto a possibilidade prática de receber piora.
Quem age antes, com documentação suficiente e um pedido juridicamente bem construído, pode encontrar um cenário patrimonial melhor do que quem começa essa busca apenas depois que diversos outros credores já adotaram medidas.
Esperar também é uma decisão patrimonial.
O comprovante bancário pode revelar o que o contrato não mostra
Esse é um dos pontos mais importantes que os próprios processos da EQR já revelaram.
No processo nº 4103628-20.2026.8.26.0100, um investidor afirmou ter realizado aportes que chegavam a R$ 10,75 milhões. Depois da análise dos documentos, foram considerados documentalmente comprovados R$ 10,4 milhões em transferências bancárias. O caso também foi noticiado pelo BP Money.
O dinheiro não foi enviado para uma única empresa. Foram R$ 3 milhões destinados à Commel Serviços de Investimentos Coletivos, R$ 3 milhões à Enriquecer Capital, R$ 2,4 milhões à IOX Securitizadora e R$ 2 milhões à Holding Six.
O detalhe que mais chama atenção é a IOX. Ela recebeu diretamente R$ 2,4 milhões embora não aparecesse nos instrumentos contratuais apresentados naquele processo. A Justiça considerou esse recebimento suficiente para justificar sua inclusão na ação naquele momento, deixando para depois a análise da natureza de sua participação e de eventual responsabilidade.
É exatamente por situações como essa que contrato e comprovante bancário precisam ser analisados juntos.
Se o seu contrato possui o nome de uma empresa, mas você foi orientado a transferir o dinheiro para outro CNPJ, isso não é um detalhe burocrático. É necessário descobrir quem indicou aquela conta, por que aquela empresa recebeu os recursos e qual relação possuía com o negócio apresentado. Essa diferença pode alterar quem precisa responder na ação.
Antes de procurar orientação, vale inclusive abrir os comprovantes das transferências e conferir para qual CNPJ seu dinheiro efetivamente foi enviado. O investidor muitas vezes lembra da marca EQR, mas não do nome jurídico que apareceu na conta de destino.
O haras de R$ 35 milhões mostra que encontrar patrimônio é apenas o primeiro passo
Entre os bens encontrados nos processos está o imóvel rural denominado Sítio Nossa Senhora, em São Pedro, no interior de São Paulo. A matrícula registra aquisição pela Holding Six pelo valor declarado de R$ 35 milhões.
No processo dos R$ 10,4 milhões comprovados, a Justiça determinou o arresto cautelar e a indisponibilidade do imóvel até esse limite. Na prática, a medida busca impedir que o bem seja vendido ou onerado de maneira incompatível com a cobrança enquanto o processo continua.
A existência desse imóvel é uma informação relevante, mas não significa que existam R$ 35 milhões livres esperando pelos investidores.
O mesmo haras já aparece em outras ações. Em uma delas, relativa a crédito de R$ 300 mil, também houve determinação de indisponibilidade sobre a matrícula.
Além disso, o preço declarado na aquisição não é necessariamente o valor que será obtido se um dia houver venda forçada. É preciso considerar restrições já existentes, outros credores, direitos de terceiros, custos de alienação e a quantidade de cobranças tentando alcançar o mesmo bem.
É por isso que, quando encontro um patrimônio, minha investigação não termina na matrícula. Quero saber quem já chegou a esse bem, quais direitos foram registrados anteriormente e quanto valor econômico ainda pode efetivamente responder pela dívida do investidor. Encontrar o patrimônio é apenas a primeira pergunta; a segunda é saber quanto dele ainda está disponível.
Três imóveis apareciam como garantia e isso não foi suficiente para atingi-los
O mesmo processo envolvendo os R$ 10,4 milhões traz uma lição ainda mais importante sobre as garantias apresentadas aos investidores.
O autor indicou três imóveis que apareciam nos contratos como garantias, localizados em Angra dos Reis, no Rio de Janeiro e em Ribeirão Preto. Naquela decisão, contudo, o pedido de arresto ou indisponibilidade desses bens não foi acolhido.
O problema era objetivo: as matrículas atualizadas ainda não haviam sido apresentadas. Sem esses documentos, o juiz não tinha como confirmar quem era o proprietário naquele momento, se a garantia havia realmente sido constituída, se existiam direitos anteriores de terceiros ou se alguma alteração posterior impedia a medida pretendida.
Esse trecho do processo mostra por que eu não considero suficiente encontrar a expressão “garantia imobiliária” no contrato.
A garantia precisa existir fora do papel.
Quando recebo um contrato com imóvel oferecido como segurança, quero ver a matrícula atualizada, verificar a titularidade, descobrir quando a garantia foi registrada e identificar o que já existia antes dela. A garantia que ajudou você a colocar dinheiro na operação precisa ser capaz de ajudar agora que você quer receber.
Se ela nunca foi formalizada ou se o bem já está comprometido com terceiros, a realidade pode ser muito diferente daquela transmitida no momento da contratação.
Mais de 650 contratos ajudam a mostrar a dimensão da operação
Uma investigação publicada pelo O Bastidor afirmou ter analisado mais de 650 contratos celebrados entre junho de 2024 e agosto de 2025. Como alguns investidores haviam assinado mais de um instrumento, os documentos corresponderiam a aproximadamente 370 pessoas distribuídas por 125 cidades e 19 estados.
Somente nos contratos analisados havia R$ 51,9 milhões documentados. Fontes ouvidas pela reportagem estimaram que a captação total poderia superar R$ 300 milhões, embora esse número não represente valor definitivamente reconhecido pelo Poder Judiciário.
Esses números interessam ao investidor atual por uma razão objetiva: centenas de credores não necessariamente possuem centenas de patrimônios diferentes para buscar. Muitas cobranças podem terminar dirigidas às mesmas contas e aos mesmos imóveis, e o patrimônio disponível para satisfazer todas elas é finito, enquanto o número de pessoas tentando recebê-lo pode continuar aumentando.
Rendimentos de até 5% ao mês exigem saber de onde vinha o dinheiro
Nos contratos analisados pela mesma investigação do O Bastidor, a taxa média relatada era de aproximadamente 2,84% ao mês e, em algumas operações, a remuneração chegava a 5% mensais. Um dos produtos divulgados pela empresa também apresentava rentabilidade-alvo de até 30% ao ano.
Uma rentabilidade alta, isoladamente, não prova fraude. Ela exige, porém, que exista uma atividade econômica capaz de gerar receitas compatíveis com aquilo que estava sendo pago aos investidores.
Essa pergunta se torna ainda mais importante diante da estrutura de captação descrita nos documentos analisados pela reportagem. Teriam existido pelo menos 54 pessoas atuando como consultores ou gerentes, além de contratos com intermediários que previam remuneração sobre o dinheiro captado e sobre o saldo mantido pelos clientes indicados. Em determinadas situações, a soma das remunerações poderia produzir um custo mensal próximo de 7%, antes de despesas administrativas, tributárias e operacionais.
Quando analiso uma operação assim, portanto, não me interessa apenas saber qual percentual constava do contrato. Quero entender qual negócio real deveria produzir dinheiro suficiente para pagar investidor, intermediários e toda a estrutura da operação. Se essa resposta não estiver clara, descobrir para onde o dinheiro foi passa a ser ainda mais importante.
Os investidores não são os únicos credores da Holding Six
Outro dado importante é que as cobranças já não se limitam aos investidores.
No processo nº 4013754-23.2026.8.26.0068, o V2 Prime Properties Fundo de Investimento Imobiliário ajuizou contra a Holding Six uma ação de despejo por falta de pagamento cumulada com cobrança.
Os documentos relacionados ao processo registram alegação de inadimplência de R$ 296.354,92 em aluguéis e encargos relativos a quatro salas comerciais no Edifício iTower. Também consta concessão de medida liminar para pagamento da dívida ou desocupação. Essa cobrança também foi descrita no conjunto de decisões noticiado pelo O Bastidor.
Em 15 de setembro de 2026 surgiu outra cobrança relevante. O Santos Futebol Clube também passou a cobrar judicialmente a EQR Capital. Segundo reportagem publicada pelo UOL, o clube cobra aproximadamente R$ 476 mil e afirma que a última parcela do contrato de patrocínio, no valor de R$ 450 mil e vencida em janeiro de 2026, não foi paga. O Santos informou que existe negociação para a quitação.
O dado chama atenção porque o patrocínio ao Santos havia sido justamente um dos elementos de grande exposição pública da EQR. Hoje, o próprio clube aparece como credor.
Uma ação de despejo ou uma cobrança do Santos, isoladamente, não provam insolvência. A relevância está no conjunto: investidores, locador e outros credores passaram a buscar judicialmente o cumprimento de obrigações contra a mesma empresa. Por isso, não considero suficiente dizer que “a Holding Six possui patrimônio”. A pergunta precisa ser mais específica: quais bens continuam livres e quais já respondem por outras dívidas?
Capital social superior a R$ 100 milhões não significa R$ 100 milhões disponíveis
Outro número capaz de produzir uma falsa sensação de segurança é o capital social da Holding Six, declarado em valor superior a R$ 100 milhões. Capital social, contudo, não é saldo bancário: pode ser formado por imóveis, participações societárias, direitos creditórios, títulos e outros ativos, inclusive bens de baixa liquidez ou já sujeitos a garantias e obrigações anteriores.
O próprio caso EQR demonstra isso. Outro imóvel da Holding Six estava gravado por alienação fiduciária para garantir uma obrigação de R$ 1 milhão. Nessa situação, o bem não pode ser tratado como patrimônio completamente livre para pagar qualquer credor.
Portanto, a pergunta relevante não é quanto patrimônio aparece formalmente no capital social. O que interessa para a cobrança é quanto patrimônio existe, onde ele está, quanto vale de fato e quanto dele ainda pode responder pelo investidor.
A transferência das ações para uma empresa nas Ilhas Virgens Britânicas também entrou na análise judicial
Outro fato relevante foi a transferência das ações da Holding Six para a Sunstone Corporation, sociedade registrada nas Ilhas Virgens Britânicas. A EQR afirmou que a mudança fazia parte de uma reorganização societária destinada à governança e à expansão internacional. A existência de uma sociedade estrangeira, sozinha, não demonstra irregularidade. O que importa é que a alteração societária não foi analisada isoladamente em um dos processos — o mesmo conjunto de elementos discutidos na decisão do processo nº 4103628-20.2026.8.26.0100, também noticiado pelo BP Money e pelo O Bastidor.
A decisão considerou esse fato juntamente com a interrupção dos pagamentos alegada pelo investidor, a existência de outras demandas, alterações patrimoniais e movimentações envolvendo imóveis. O conjunto foi utilizado para avaliar o risco de redução do patrimônio disponível para uma eventual condenação.
Esse detalhe mostra por que uma ação contra a EQR não deve ser construída apenas com o contrato e a frase “não me pagaram”. É necessário acompanhar o que aconteceu com as empresas e com o patrimônio no período em que os resgates passaram a enfrentar problemas.
Os fundos mencionados na apresentação não significam que o dinheiro do investidor estava dentro deles
A presença de fundos ligados à estratégia apresentada pela EQR também ajudava a transmitir confiança. Posteriormente, conforme informação publicada pelo O Bastidor, a SmartSave declarou que investidores e recursos captados diretamente pela EQR mencionados nas reportagens não integravam os fundos regulados sob sua gestão.
Essa diferença é importante porque ser cotista de um fundo regulado é juridicamente diferente de entregar dinheiro diretamente a uma empresa por meio de contrato de mútuo, SCP ou outro instrumento particular.
Por isso, se você recebeu materiais mencionando fundos, CVM, gestão profissional ou alguma estrutura regulada, preserve esses documentos. Depois, será necessário comparar aquilo que foi apresentado com o contrato efetivamente assinado e com a conta bancária que recebeu o dinheiro — a pergunta importante não é apenas quais fundos existiam, e sim se o seu dinheiro realmente entrou neles.
Existe investigação criminal, mas ela não substitui a busca individual pelo dinheiro
Segundo informações publicadas pelo O Bastidor, foi instaurado inquérito da Polícia Federal a pedido do Ministério Público Federal para apurar suspeitas de crimes contra o Sistema Financeiro Nacional. A investigação inclui o presidente da EQR, Carlos Eduardo de Carvalho Vanzei. A companhia também é mencionada na apuração.
A EQR afirma não possuir conexão com o inquérito e classifica os elementos que o sustentam como infundados.
Uma investigação criminal pode obter documentos, reconstruir fluxos financeiros e esclarecer responsabilidades que o investidor dificilmente conseguiria descobrir sozinho. Ela, contudo, não é uma ação destinada especificamente a devolver o dinheiro de cada investidor.
Se existe uma obrigação vencida, contrato, comprovantes de transferência e um pedido de resgate não atendido, a estratégia cível precisa ser analisada independentemente do tempo necessário para uma investigação criminal chegar ao fim. Esperar o resultado da investigação não reserva patrimônio para o investidor.
A EQR Capital é uma pirâmide financeira?
Neste momento, não existe decisão definitiva que permita apresentar essa conclusão como fato.
O que existe é um conjunto de acontecimentos que merece investigação: rendimentos elevados, pagamentos inicialmente regulares, dificuldades posteriores de resgate, garantias questionadas, ampla rede de intermediários, transferências realizadas para empresas diferentes das que apareciam em determinados contratos, centenas de instrumentos e movimentações patrimoniais e societárias.
Se as investigações demonstrarem que os rendimentos anteriores dependiam essencialmente da entrada contínua de novos recursos, sem atividade econômica capaz de gerar resultado suficiente para sustentá-los, poderá existir discussão sobre características compatíveis com esquema Ponzi ou pirâmide financeira.
Essa conclusão, porém, pertence às autoridades e ao Poder Judiciário. Para o investidor que quer seu dinheiro de volta, a questão mais imediata é outra: não é necessário esperar uma condenação criminal definitiva para analisar uma obrigação vencida e estudar medidas destinadas à cobrança e à proteção patrimonial.
Não dê mais tempo à EQR sem receber algo concreto em troca
Quando uma obrigação já venceu e não foi paga, uma nova proposta precisa ser examinada de uma maneira muito diferente daquela utilizada no contrato original.
Se a EQR pedir mais três, seis ou doze meses, eu não começaria olhando para a nova data. Quero saber o que o investidor receberá em troca de esperar novamente.
É preciso verificar se haverá pagamento imediato de parte da dívida, se será oferecida uma garantia nova e realmente registrada, se a empresa reconhecerá expressamente o valor devido, se as garantias anteriores serão preservadas e se o novo documento facilitará uma futura cobrança caso o pagamento volte a não acontecer.
Se nenhuma dessas condições melhorar, existe um risco claro: o investidor concede à devedora justamente aquilo de que ela mais precisa — tempo — enquanto outros credores continuam procurando contas e imóveis.
Nova data não é nova segurança.
Uma renegociação pode ser útil quando produz uma vantagem concreta para quem ainda não recebeu. O que não considero prudente é assinar um novo documento apenas porque apareceu outro calendário de pagamentos. Antes de conceder mais prazo, quero saber se o novo acordo aumenta a possibilidade de receber. Se não aumenta, o investidor precisa perguntar por que deveria aceitar.
No meu escritório já existem demandas relacionadas à EQR
Quando um investidor me procura hoje, eu não preciso começar descobrindo quem é a EQR, quais empresas aparecem nos processos ou quais imóveis já foram localizados.
No meu escritório já existem demandas relacionadas ao caso. Já analisamos contratos, comprovantes bancários, empresas que receberam recursos, garantias imobiliárias, matrículas, alterações societárias, decisões judiciais e patrimônio identificado.
Esse conhecimento não significa que todos os investidores possuam a mesma ação. Um cliente pode ter transferido dinheiro diretamente para a Holding Six, enquanto outro foi orientado a pagar uma empresa diferente. Um contrato pode mencionar determinada garantia e outro não. Alguns investidores podem ter assinado renegociações posteriores, enquanto outros permanecem apenas com os instrumentos originais.
A vantagem de já conhecer o caso é outra: a investigação individual não precisa começar do zero. Em vez de gastar a primeira etapa simplesmente tentando entender a estrutura geral, posso concentrar a análise em como o contrato, o dinheiro e as garantias daquele investidor se encaixam no cenário patrimonial que já estamos acompanhando.
É assim que a especialização deve aparecer: não simplesmente dizendo que conhecemos o caso, mas sabendo onde procurar os problemas que podem fazer diferença na recuperação do dinheiro.
O que eu analiso antes de definir uma ação contra a EQR
Não considero adequado pegar uma petição utilizada por outro investidor, trocar os nomes e repetir os mesmos pedidos.
A primeira etapa é reconstruir a operação daquele cliente. Verifico quanto foi transferido, quanto retornou, qual contrato foi assinado e para quais CNPJs o dinheiro realmente foi enviado. Em seguida, analiso as garantias apresentadas e confronto essas informações com o patrimônio e os processos já identificados.
A partir daí, é possível decidir quem possui fundamento para responder pela obrigação e quais medidas fazem sentido naquele momento. Dependendo dos documentos, podem ser avaliadas cobrança ou restituição de valores, medidas destinadas a preservar contas e imóveis, obtenção de documentos e eventual responsabilização de outras empresas ou pessoas que efetivamente participaram da operação.
O processo dos R$ 10,4 milhões demonstra por que essa preparação é importante. Na mesma decisão, algumas medidas foram concedidas e outras foram recusadas porque o suporte documental era diferente para cada pedido. O Judiciário preservou o haras, mas não atingiu naquele momento os três imóveis indicados como garantias porque faltavam documentos atualizados. Uma ação forte não é a que pede tudo: é a que consegue demonstrar por que determinada medida deve ser concedida.
O que você deve separar agora
Se o seu resgate não foi pago, preserve o contrato e todos os aditivos, os comprovantes das transferências, os extratos dos rendimentos recebidos, os pedidos de resgate, as respostas da empresa e as conversas mantidas com consultores ou intermediários. Também devem ser guardados os materiais utilizados para apresentar o investimento, documentos relacionados às garantias e qualquer proposta posterior de renegociação.
Não apague conversas e, se ainda possui o histórico original, não dependa apenas de capturas de tela isoladas.
O comprovante que hoje parece apenas um recibo pode revelar que o dinheiro foi enviado a uma empresa diferente daquela que aparece no contrato. Uma mensagem pode mostrar quem orientou aquela transferência. Uma matrícula pode demonstrar que a garantia oferecida não estava registrada da maneira que o investidor imaginava.
A análise parte dessa documentação e a confronta com as empresas envolvidas, os processos, as garantias e o patrimônio já identificado. Se você ainda possui valores a receber da EQR, reúna esses documentos e converse com uma advogada especialista em golpes financeiros para avaliar quais medidas podem ser adotadas para buscar seu dinheiro e proteger o crédito antes que o cenário patrimonial mude novamente.
Perguntas frequentes sobre a EQR Capital
 FAQ
Perguntas e respostas frequentes, respondidas pelo escritório.
A EQR Capital parou de pagar?
Existem investidores relatando interrupção de rendimentos, pedidos de resgate não atendidos e ausência de devolução do capital. Também existem processos em que documentos sobre o inadimplemento alegado foram considerados suficientes, em análise inicial, para justificar medidas patrimoniais. A EQR nega uma interrupção geral dos pagamentos e apresenta sua própria versão sobre os acontecimentos.
Existem muitos processos contra a EQR Capital?
Sim. Em pesquisa no Tribunal de Justiça de São Paulo pelo CNPJ da Holding Six, já aparecem mais de 133 registros processuais. Isso não significa que todos sejam ações de investidores ou tenham a mesma natureza, mas demonstra que existe um volume expressivo de disputas envolvendo a empresa.
Por que agir rapidamente pode ser importante?
Porque o direito de cobrar pode continuar existindo enquanto o patrimônio disponível muda. Uma conta que possui saldo hoje pode sofrer bloqueios em outros processos, assim como um imóvel atualmente livre pode receber novas garantias ou restrições. Não existe uma regra segundo a qual quem entra primeiro sempre recebe primeiro, mas quem começa a procurar patrimônio depois de muitos outros credores pode encontrar uma situação muito mais difícil.
A Justiça já atingiu contas e imóveis?
Sim. Existem decisões envolvendo bloqueios financeiros e medidas sobre imóveis relacionados à Holding Six. Essas decisões pertencem a processos específicos e não significam que outros investidores automaticamente terão o mesmo resultado.
O haras de R$ 35 milhões foi atingido judicialmente?
Sim. No processo nº 4103628-20.2026.8.26.0100 foi determinada medida sobre o imóvel até o limite de R$ 10,4 milhões. O mesmo bem também aparece em outras cobranças. Isso não significa que existam R$ 35 milhões livres para todos os investidores, porque é necessário considerar outros credores, direitos já registrados e o valor econômico efetivamente disponível.
A garantia imobiliária do meu contrato garante o recebimento?
Não necessariamente. No próprio caso EQR, três imóveis indicados como garantias ficaram fora de uma medida judicial porque as matrículas atualizadas ainda não haviam sido apresentadas. Uma garantia imobiliária precisa ser conferida no registro para saber quem é o proprietário, se ela realmente foi constituída e quais direitos de terceiros já existem.
Meu dinheiro foi enviado para uma empresa diferente daquela que aparece no contrato. Isso importa?
Pode importar bastante. Em um dos processos, R$ 2,4 milhões foram transferidos diretamente para uma empresa que não figurava nos contratos apresentados. Esse recebimento foi considerado relevante para justificar sua participação no processo. Por isso, contrato e comprovante bancário precisam ser analisados juntos.
Os fundos relacionados à EQR protegiam todos os investidores?
Não é possível presumir isso. A SmartSave declarou que os investidores e recursos captados diretamente pela EQR mencionados nas reportagens não faziam parte dos fundos regulados sob sua gestão. É necessário analisar o contrato e o destino da transferência para descobrir em qual estrutura o dinheiro do investidor realmente entrou.
O capital social superior a R$ 100 milhões garante que existe dinheiro para pagar?
Não. Capital social não é dinheiro disponível em conta e pode ser formado por imóveis, participações, direitos e outros ativos, inclusive bens de baixa liquidez ou já comprometidos. O que interessa para a cobrança é o patrimônio efetivamente disponível e capaz de responder pela dívida.
A EQR Capital é uma pirâmide financeira?
Ainda não existe decisão definitiva reconhecendo essa conclusão. Existem alegações, investigações e fatos sendo discutidos judicialmente, enquanto a EQR nega fraude e pirâmide financeira. A origem dos recursos utilizados nos pagamentos e a destinação do dinheiro captado continuam sendo questões relevantes para a apuração.
Preciso esperar a investigação criminal acabar para cobrar meu dinheiro?
Não necessariamente. A investigação criminal busca apurar eventual crime e responsabilidade penal. A ação para tentar recuperar o crédito possui outra finalidade. Se existe obrigação vencida e documentação que sustenta a cobrança, medidas civis podem ser avaliadas sem esperar necessariamente o encerramento da investigação.
Já assinei uma renegociação. Ainda posso fazer alguma coisa?
É necessário analisar exatamente o que foi assinado. Um novo documento pode apenas prorrogar o vencimento ou pode alterar devedor, garantias, condições de pagamento e outros direitos. Não é correto presumir automaticamente que o investidor perdeu seus direitos, mas também não é possível ignorar os efeitos da renegociação sem analisar suas cláusulas.
O escritório já atua em casos da EQR?
Sim. No meu escritório já existem demandas relacionadas à EQR e já analisamos contratos, empresas recebedoras, garantias, decisões judiciais e patrimônio identificado. Isso permite iniciar a análise de um novo investidor com conhecimento prévio do caso, embora a documentação individual continue sendo indispensável.
Se você ainda tem dinheiro na EQR, esperar também é uma decisão
Quando começaram os primeiros atrasos, aguardar uma explicação ou uma nova data podia parecer razoável. O cenário atual é diferente. Hoje, em pesquisa no TJSP pelo CNPJ da Holding Six, já aparecem mais de 133 registros processuais, existem medidas judiciais atingindo contas e imóveis e há cobranças de credores que nem sequer são investidores.
Isso não significa que seja tarde para agir, assim como não permite prometer que qualquer ação recuperará integralmente o dinheiro. Significa que continuar esperando não deve ser uma decisão baseada apenas na próxima promessa.
Quando analiso um caso EQR, procuro responder quatro perguntas antes de definir a estratégia: para quem o dinheiro foi realmente enviado, quem possui fundamento para responder pela dívida, quais garantias existem de verdade e qual patrimônio ainda pode ser alcançado.
Essa análise não começa do zero: parte do caminho do dinheiro, dos bens já encontrados, das garantias oferecidas e dos obstáculos que outros credores já enfrentaram. O que precisamos descobrir é como o seu investimento se encaixa nesse cenário e quais medidas ainda fazem sentido neste momento.
Não existe promessa de recuperação integral. Existe, porém, uma diferença muito grande entre simplesmente ajuizar uma cobrança e agir conhecendo esses elementos.
Se o seu resgate não foi pago, reúna o contrato, os comprovantes das transferências e as comunicações relacionadas ao pedido de resgate. Converse com uma advogada especialista em fraudes bancárias e financeiras para analisar quais providências podem ser adotadas para buscar os valores e proteger seu crédito.
Fontes consultadas
- Processos nº 4103628-20.2026.8.26.0100, nº 4104911-78.2026.8.26.0100 e nº 4013754-23.2026.8.26.0068, Tribunal de Justiça de São Paulo.
- A EQR e sua estratégia com imóveis apresentada em fevereiro de 2026.
- A desconfiança sobre a EQR.
- Dinheiro na EQR tomou Mounjaro.
- Médico relata perda de quase R$ 11 milhões.
- O cerco da Justiça à EQR Capital.
- Santos processa patrocinador da era Neymar e cobra R$ 476 mil.
- Anúncio oficial do patrocínio da EQR ao Santos.
As decisões mencionadas neste artigo foram proferidas em processos específicos e podem ser revistas. Medidas concedidas a outros investidores não garantem resultado igual em novas ações. A existência de processos, cobranças e investigações não equivale, por si só, a condenação definitiva por fraude ou pirâmide financeira. A EQR nega essas acusações.